اقتصاد
الاربعاء 13 ديسمبر 4102
25
انتعاش تدريجي بدأ يدب في القطاع ونمو صافي أرباح القطاع بمعدل سنوي مركب 4.11% للـ 5 سنوات الماضية
في الخليجخلال5سنوات
ً
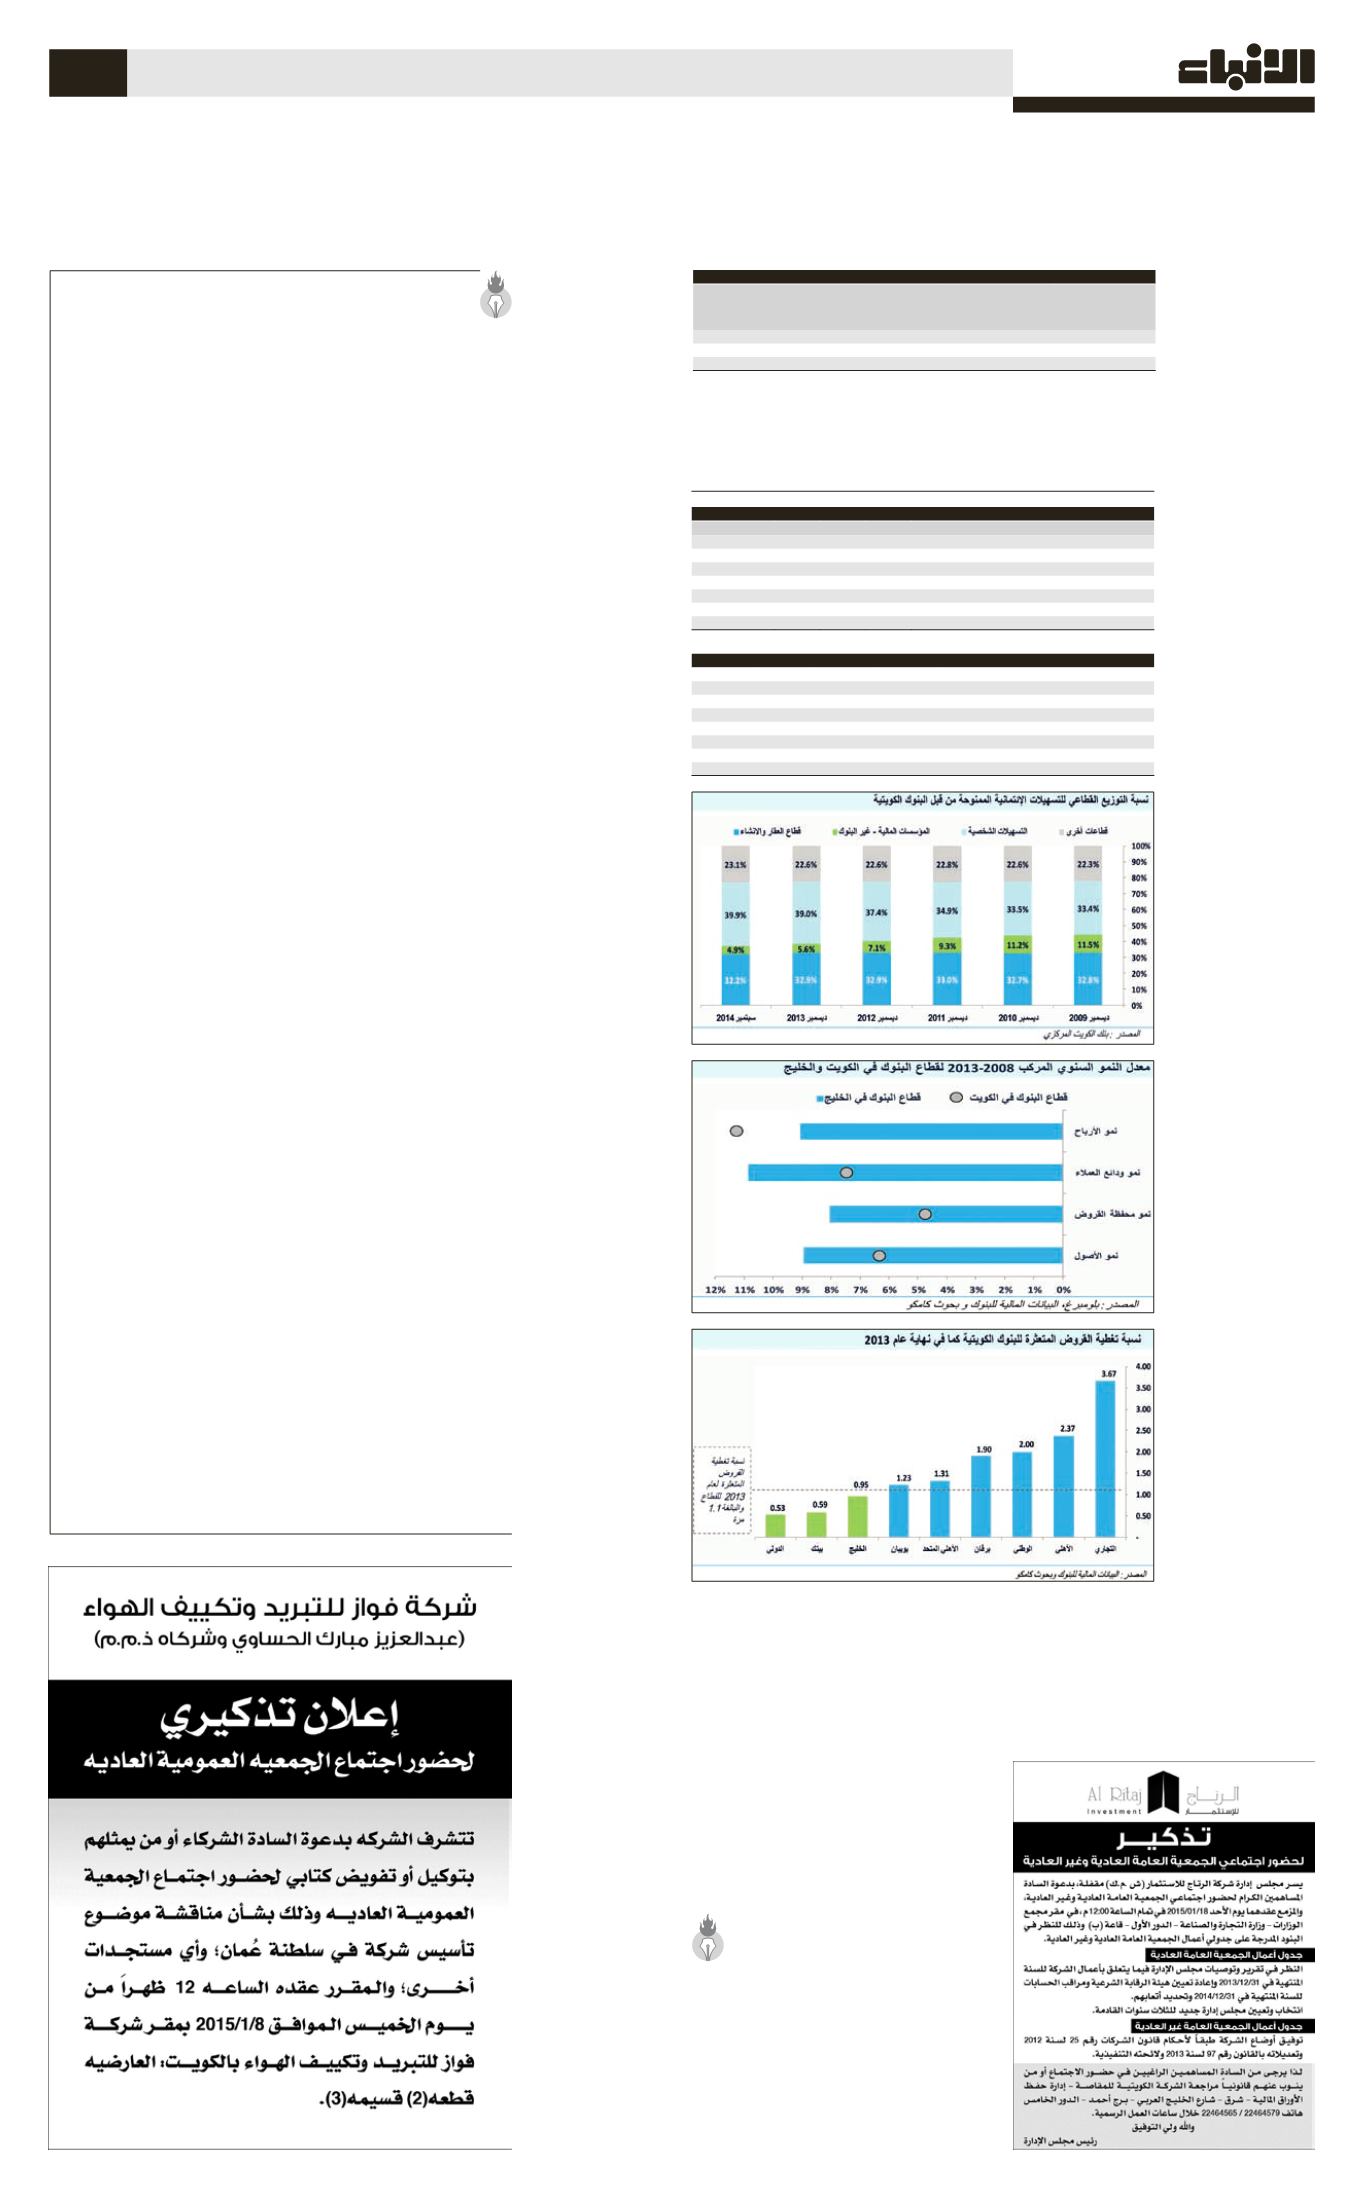
«كامكو»: المصارفالكويتية الأقلنموا
في القطاع المصرفي ومقارنة
بمستوياتها السابقة.
معدل كفاية رأس المال
د التقرير تميز البنوك
���
أك
ة بامتلاكها معدلات
���
الكويتي
مرتفعة من كفاية رأس المال، إذ
حقق معدل رأس المال الأساسي
1) ورأس المال الإجمالي
Tier(
ارتفاعا تدريجيا طيلة السنوات
ة، ليرتفع
���
س الماضي
���
الخم
ال الإجمالي
���
دل رأس الم
���
مع
لدى البنوك الكويتية وتصل
إلى 9.81% في نهاية عام 3102
د تدنيه إلى 6.51%
���
المالي، بع
في عام 8002 متراجعة بذلك
من 3.91%. والأهم من ذلك أن
البنوك الكويتية تمتلك قاعدة
حقوق ملكية راسخة وقوية
وتعتبر نسبة حقوق الملكية
بيا
���
إلى الأصول مرتفعة نس
إذ بلغت حوالي 3.21% بنهاية
عام 3102. بالإضافة إلى ذلك،
تمتلك الكويت نظاما مصرفيا
قويا ومستقرا، إضافة إلى الدور
الفعال والأساسي الذي يؤديه
البنك الكويت المركزي، والذي
جعل منه القطاع الأكثر أهمية
وأمانا واستقرارا في الكويت.
ربحية القطاع المصرفي
سجلت صافي الأرباح التي
سجلها قطاع البنوك الكويتية
نوي مركب
���
وا بمعدل س
���
نم
مقداره 4.11% على مدى السنوات
الخمس الماضية، على الرغم
من الانخفاض الهامشي الذي
هدته ربحية القطاع خلال
���
ش
العامين الماليين 1102 و3102 نظرا
لارتفاع مستوى المخصصات
وخسائر الانخفاض في القيمة
التي استقطعتها معظم البنوك
عار
���
الكويتية وانخفاض أس
هدت
���
الفائدة في الكويت، ش
ث الماضية
�
ل
�
نوات الث
���
الس
ة المخاطر في
���
اع تكلف
���
ارتف
البنوك الكويتية حيث اتخذت
مستويات المخصصات مسارا
تصاعديا، وينطبق ذلك بوجه
خاصعلى البنوك الكبرىحيث
وصل إجمالي قيمة المخصصات
وخسائر الانخفاض في القيمة
تقطعتها أكبر أربعة
���
التي اس
بنوك في الكويت (بنك الكويت
ل
���
ت التموي
���
ي، وبي
���
الوطن
الكويتي، وبنك برقان، وبنك
الخليج) إلى 816 مليون دينار
ادل حوالي 88% من
���
أو ما يع
ائر
���
إجمالي مخصصات خس
القروض وخسائر الانخفاض
في القيمة التي تكبدها القطاع
والتي بلغت 607 ملايين دينار
خلال عام 3102.
هدت مؤشرات جودة
���
وش
ي
���
اع المصرف
���
ول القط
���
أص
ا تدريجيا
���
ي ارتفاع
���
الكويت
خلال الفترة الممتدة بين عامي
0102 و3102 بعد أن اقتربت من
أدنى مستوياتها عندما ارتفع
روض المتعثرة
���
ي الق
���
إجمال
إلى 3 مليارات دينار للبنوك
الكويتية. وفي السنوات الأربع
ة، تراجعت القروض
���
الماضي
بة 34% لتصل
���
المتعثرة بنس
إلى 07.1 مليار دينار بنهاية عام
3102. وبناء على ذلك، شهدت
نسبة القروض المتعثرة إلى
إجمالي القروض لدى البنوك
نا لتصل إلى
���
الكويتية تحس
7.4% بنهاية عام 3102، لتتراجع
من أعلى مستوى لها في عام
9002 والبالغ 3.01%، غير أنها
ما زالت تعتبر أعلى بالمقارنة
دل البنوك الخليجية
���
مع مع
رى التي بلغت 8.3% في
���
الأخ
نهاية عام 3102.
وبالمقارنة مع الأداء العام
ي الخليجي
���
للقطاع المصرف
نوات الخمس
���
على مدى الس
الماضية، يتبين أن قطاع البنوك
الكويتية سجل أقل معدلاتنمو
بكل المقاييس، فيما عدا معدل
نمو الربحية الذي حقق نموا
فاق النمو المسجل في القطاع
ي خلال
���
ي الخليج
���
المصرف
ك الفترة، ويرجع ذلك إلى
���
تل
الانتعاش الهائل الذي شهده
صافي الربح خلال عامي 9002
و0102 عندما كان أداء البنوك
الخليجية المقارنة سلبيا. ومن
ناحية أخرى، انخفض صافي
اع البنوك الكويتية
���
ربح قط
طوال السنوات الثلاث الماضية
بنسبة 6.2% في حين بلغ معدل
النمو لقطاع البنوك الخليجية
بأكمله حوالي 7.31%. أما فيما
يتعلق بحجم القطاع المصرفي
دة تمويله،
���
ي وقاع
���
الكويت
دل نمو محفظة
���
فتراجع مع
القروض وقاعدة الودائع لدى
وك الكويتية بوجه عام
���
البن
اع البنوك
���
ة مع قط
���
بالمقارن
الخليجية، حيث سجل قطاع
وك الكويتية نموا قدره
���
البن
8.4% و4.7% على التوالي خلال
نوات الخمس الماضية،
���
الس
بته 8%
���
مقابل نمو بلغت نس
و8.01% في البنوك الخليجية
الأخرى.
المسجلة في ديسمبر من عام
.2009
ودائع العملاء
ر الى نمو
���
ولفت التقري
إجمالي ودائع العملاء بمعدل
نوي مركب مقداره 4.7%
���
س
خلال فترة السنوات الخمس
غ 6.63 مليار
���
الماضية، وبل
دينار بنهاية عام 3102 مقابل
7.52 مليار دينار في ديسمبر
عام 8002، على الرغم من أن
معدلات نمو الودائع ما زالت
غيرمماثلةلمستوياتهاالسابقة،
فإن حجم نمو الودائع قد ازداد
تدريجيا طوال السنوات الثلاث
الماضية، حيث ساعد ارتفاع
أسعار النفط على تحفيز نمو
الاقتصاد المحلي.
وقد بلغت نسبة القروض
إلى الودائع 1.47% في ديسمبر
ي تعتبر أقل
���
عام 3102، وه
من النسبة المسجلة في عامي
8002-9002 والبالغة 08% كما
بة
���
أنها تعتبر أقل من النس
ك الفترة.
���
جلة قبل تل
���
المس
ومع ذلك، تفسح هذه النسبة
المجال أمام البنوك للتوسع في
المستقبل، حيث عادت ظروف
السوق والظروف الاقتصادية
توياتها الطبيعية،
���
إلى مس
ذا بوجه خاص
���
وينطبق ه
وك الكبرى إذ إنها
���
على البن
تمتلك أقل نسبة قروض إلى
ودائع بالمقارنة مع بقية البنوك
ي البنوك مازال
���
الائتمان ف
ة كبيرة إلى
���
معرضا بدرج
مخاطر الانكشاف على هذين
القطاعين المتعثرين، ومع ذلك،
انخفضمعدل الانكشاف على
ركات العقارية
���
مخاطر الش
والاستثمارية مجتمعين إلى
ام 3102
���
ول ع
���
5.83% بحل
بة 3.44%
���
متراجعا من نس
تعرض تقرير صادر
���
اس
تثمار
���
عن إدارة بحوث الاس
في شركة «كامكو» للاستثمار
قطاع البنوك في الكويت تقييم
ك الكويت
���
هم بن
���
كل من س
الوطني وسهم بيت التمويل
الكويتي وسهم بنك الخليج،
مقدما تحليلا مفصلا عن الأداء
التاريخي لقطاع البنوك في
الكويت، إضافة إلى التحليل
المالي للبيانات المالية المجمعة
ة المدرجة
���
للبنوك الكويتي
وق الكويت للأوراق
���
في س
المالية.
ر إنه على
���
ال التقري
���
وق
الرغم من أن القطاع المصرفي
ي كان محاطا ببيئة
���
الكويت
ر عادية على
���
اقتصادية غي
الأصعدة العالمية، والإقليمية،
والمحلية، فقد حققت البنوك
ة أداء جيدا في ظل
���
الكويتي
غيلية غير
���
روف التش
���
الظ
ادت جميع
���
المواتية التي س
الأسواق، إذ نجحت في الحفاظ
على مركزها من ناحية الكفاية
الرأسمالية وواصلت نموها
بيا من
���
ل نس
���
دلات أق
���
بمع
سابقاتها لكنها مازالت تعتبر
جيدة ومقبولة.
نمو قاعدة الأصول
أشار التقرير الى ان قاعدة
ي
���
اع المصرف
���
ول القط
���
أص
الكويتي سجلت نموا بمعدل
نوي مركب مقداره 3.6%
���
س
على مدى السنوات الماضية
8002-3102، لتصل إلى 3.85
مليار دينار في شهر ديسمبر
ام 3102. وعلى الرغم
���
من ع
من أن معدل النمو السنوي
المشهود خلال تلك الفترة يعد
أقل بكثير من المعدلات المرتفعة
الملحوظة سابقا، بسبب تباطؤ
ان، فمن الجدير
���
نمو الائتم
ة أن هذا المعدل قد
���
بالملاحظ
نما بشكل تدريجي منذ عام
9002 ما يشير إلى أن القطاع
المصرفي في الكويت بدأ يشهد
انتعاشا تدريجيا.
محفظة القروض
ر أنه على
���
التقري
�
ي
�
وب
ة القروض،
���
د محفظ
���
صعي
فقد بلغ حجمها لدى البنوك
الكويتية حوالي 3.63 مليار
دينار، مسجلة ارتفاعا بمعدل
نوي مركب مقداره 8.4%
���
س
على مدى السنوات الخمس
الماضية. ومن ناحية أخرى،
ة القروض
���
هدت نوعي
���
ش
انتعاشا واضحا، في حين بدأت
القروض المتعثرة في التراجع
منذ عام 9002 لتشكل حوالي
7.4% من إجمالي القروض في
عام 3102.
وتستحوذ أكبر أربعة بنوك
كويتية على حوالي 3.77% من
محفظة القروض لدى قطاع
البنوك الكويتية كما في نهاية
شهر ديسمبر من عام 3102.
يستحوذ بنك الكويت الوطني
على أكبر محفظة قروض أو
ما يشكل 7.03% من إجمالي
اع المصرفي
���
روض القط
���
ق
الكويتي، يليه بيت التمويل
الكويتي وبنك برقان، وبنك
وقية
���
الخليج، بحصص س
ي 6.42%،
���
ل إلى حوال
���
تص
و8.11%، و2.01% على التوالي
في ديسمبر عام 3102.
جدير بالذكر ان المخاوف
نوات
���
قد تركزت طوال الس
اف
���
ابقة حول انكش
���
الس
البنوك على السوق العقاري
تثمارية
���
ات الاس
���
والقطاع
باب
���
د الأس
���
ا أح
���
لكونهم
الرئيسية التي أدت إلى ارتفاع
مستوى القروض المتعثرة
وك، ومصاريف
���
دى البن
���
ل
ائر
���
ات وخس
���
المخصص
الانخفاض في القيمة. ويشير
التحليل المالي لقطاع البنوك
ى أن قطاع
���
ة، إل
���
الكويتي
العائد علىمعدل الموجوداتلقطاع البنوكفيدول مجلسالتعاون الخليجي
2010
2011
2012
2013
قطر
%2.8
%2.8
%2.4
%2.2
السعودية
%2.0
%2.2
%2.2
%2.1
عمان
%1.7
%1.5
%1.6
%1.7
الإمارات
%1.3
%1.5
%1.6
%1.7
الكويت
%1.3
%1.2
%1.1
%1.0
البحرين
%0.1
%1.0
%0.8
%1.0
إجمالي الخليج
%1.6
%1.8
%1.8
%1.8
العائد علىمعدلحقوق المساهمينلقطاع البنوكفيدول مجلسالتعاون الخليجي
2010
2011
2012
2013
قطر
%18.3
%17.7
%15.6
%15.2
السعودية
%14.1
%14.9
%15.1
%14.9
عمان
%12.5
%12.2
%13.3
%13.2
الإمارات
%10.2
%11.4
%11.8
%12.5
الكويت
%10.4
%9.3
%8.8
%7.7
البحرين
%1.1
%8.1
%6.2
%7.9
إجمالي الخليج
%11.8
%12.9
%12.8
%12.8
3.85 مليار دينار
حجم قاعدة أصول
القطاع بنمو سنوي
مركب 3.6% بين
8002 و3102
3.63 مليار دينار
إجمالي محفظة
القروض مرتفعة
بمعدل سنوي
مركب بـ 8.4%
القروض المتعثرة
تتراجع لتشكل
7.4% من إجمالي
القروض في 3102
متوقعة لـ «الوطني» في8102
ً
205 مليوندينار أرباحا
متوقعة لـ«بيتك» في8102
ً
291 مليوندينار أرباحا
36 مليوندينار الأرباح المتوقعة لـ«الخليج» في8102
أشار التقرير الى ان تقييم سهم بنك الكويت
الوطني بسعر أعلى من سعر السوق على
أساس سعر مستهدف مقداره 600.1 دينار
للسهم والذي يعتبر أعلى بنسبة 0.31% من سعر
إقفال السهم كما في 52 ديسمبر 4102.
وسجل بنك الكويت الوطني نموا في صافي
ايرادات الفوائد بمعدل سنوي مركب مقداره
2.4% على مدى السنوات الخمس الماضية،
تماشيا مع معدل النمو المسجل في السنوات
الماضية التي سبقت الأزمة المالية. ومن جهة
أخرى، انخفض صافي هامش الفائدة ليصل
إلى نسبة 40.3% في عام 3102 مقابل 6.3%
في عام 8002. ونتوقع أن يتحسن معدل نمو
صافي إيرادات الفائدة خلال السنوات الخمس
المقبلة ليصل إلى 737 مليون دينار بحلول نهاية
عام 8102 ليسجل نموا بمعدل سنوي مركب
مقداره 3.01%، مدعوما بارتفاع مستوى القروض
وتحسن هامش الفائدة الذي نتوقع أن يرتفع
تدريجيا ليصل إلى 11.3% مع حلول عام 8102.
وعاودت مخصصات تغطية خسائر القروض
في الارتفاع خلال العامين الماضيين، ولكن
مستواها مازال مقبولا بالمقارنة مع مستوى
الإيرادات التشغيلية. فيما يتعلق برؤيتنا
المستقبلية، نتوقع أن تستقر مصروفات
المخصصات عند أعلى مستوى لها في عامي
4102-5102، ثم تبدأ في الانخفاض تدريجيا
فيما بعد. ومن ناحية أخرى، نتوقع أن تنخفض
نسبة مخصصات المصروفات إلى إجمالي
الإيرادات التشغيلية بشكل تدريجي خلال
السنوات الخمس المقبلة. استمر بنك الكويت
الوطني في رفع نسبة تغطية القروض المتعثرة،
لتتجاوز المعدل المسجل في القطاع المصرفي
الكويتي وهي تعتبر أعلى نسبة بالمقارنة مع
البنوك الكويتية الأخرى. ونتوقع أن تنخفض
نسبة تغطية القروض المتعثرة تدريجيا خلال
فترة التوقع من مستواها الحالي البالغ 2%
لتصل إلى 7.1% بحلول عام 8102.
كما ارتفع صافي الربح لدى بنك الكويت
الوطني بمعدل سنوي مركب مقداره 6.4%
خلال الفترة الممتدة ما بين 8002 و3102، ومن
ناحية أخرى، انخفضت أرباح البنك لعام 3102
بنسبة 22% بالمقارنة مع مستواها في العام
السابق، ويعزى هذا الانخفاض بصفة أساسية
إلى تراجع إيرادات الاستثمار. ونتوقع أن يصل
صافي ربح البنك إلى 205 مليون دينار في عام
8102 مسجلا نموا بمعدل سنوي مركب مقداره
1.61%، ليرتفع بذلك العائد على معدل الموجودات
والعائد على معدل حقوق المساهمين ارتفاعا
تدريجيا ليصلا إلى 9.1% و61% على التوالي.
حلل التقرير سهم بيت التمويل الكويتي بأداء
محايد للسهم على أساس سعر مستهدف
مقداره 557.0 دينار للسهم والذي يعتبر أعلى
بنسبة 1.2% من سعر لإقفال السهم كما في 52
ديسمبر 4102.
وسجل بيت التمويل الكويتي نموا في صافي
إيرادات الفوائد بمعدل سنوي مركب مقداره 5%
على مدى السنوات الخمس الماضية، ويعتبر
هذا المعدل أعلى بقليل من معدل النمو المسجل
في القطاع بأكمله والبالغ 1.4% في ظل انخفاض
معدلات الفائدة واللوائح التنظيمية الصارمة
المفروضة على عمليات الإقراض. بالإضافة
إلى ذلك، بدأ صافي هامش الفائدة لدى البنك
في التراجع منذ عام 8002، كما كان الحال في
جميع البنوك الأخرى، إذ هبط من 38.3% في
عام 8002 ليبلغ حوالي 11.3% حاليا. وفيما
يتعلق بنظرتنا المستقبلية لأداء بيت التمويل
الكويتي، نتوقع أن تنمو صافي إيرادات الفوائد
خلال السنوات الخمس المقبلة لتصل إلى 115
مليون دينار بحلول نهاية عام 8102 لترتفع
بمعدل سنوي مركب مقداره 0.5%. كما نتوقع
أن يأتي نمو صافي إيرادات الفوائد مدعوما
بارتفاع مستوى القروض الممنوحة، والارتفاع
في صافي هامش الفائدة الذي نتوقع أن يحقق
ارتفاعا وإن كان طفيفا ليصل إلى 83.3% بحلول
عام 8102. وكانت احتياطيات خسائر القروض
ومازالت تشكل مصدر القلق الأساسي لبيت
التمويل الكويتي بعد الارتفاع الحاد الذي شهد
في القروض غير العاملة منذ بدء الأزمة المالية
العالمية في عام 8002. ولكن على الرغم من
ارتفاع المخصصات التي استقطعها البنك فإن
نسبة التغطية مازالت تعتبر في أدنى مستوياتها
نسبيا. ومن المتوقع أن يستمر بيت التمويل
الكويتي في استقطاع مخصصات إضافية
ولكنه سيخفضها تدريجيا مع تحسن جودة
أصول البنك ونسبة التغطية وعودة مخاطر
التخلف عن السداد إلى مستوياتها الطبيعية.
وانخفض صافي ربح بيت التمويل الكويتي
بمعدل سنوي مقداره 9.5% طوال الفترة
الممتدة بين 8002 و3102، نتيجة لصعوبة البيئة
التشغيلية، وارتفاع حجم المخصصات وخسائر
الانخفاض في قيمة الأصول. نتوقع أن يصل
صافي ربح البنك إلى 291 مليون دينار في عام
8102 مسجلا نموا بمعدل سنوي مركب مقداره
6.01% بينما نتوقع أن يرتفع كل من العائد على
معدل الموجودات والعائد على معدل حقوق
المساهمين تدريجيا ليصلا إلى 9.0% و5.01% في
عام 8102.
قيم التقرير سهم بنك الخليج بسعر أعلى
من سعر السوق على أساس سعر مستهدف
مقداره 153.0 دينار للسهم والذي يعتبر أعلى
بنسبة 0.12% من سعر إقفال السهم كما في 52
ديسمبر 4102. وسجل بنك الخليج نموا في
صافي إيرادات الفوائد وبمعدل سنوي مركب
مقداره 5.0% في السنوات الخمس الماضية بعد
الهبوط الذي شهده في عام 9002 عندما ارتفعت
نسبة القروض المتعثرة إلى 03%. ومن ناحية
أخرى، بدأ صافي هامش الفائدة بالارتفاع منذ
عام 9002، حيث لم يقتصر نجاح البنك على
كبح نمو معدل القروض المتعثرة بل انه عمل
على تحسين جودة محفظة القروض التي تشكل
نسبتها حاليا 7.2% غير أنها مازالت تعتبر أقل
من النسبة المسجلة في قطاع البنوك والبالغة
03.3%. وفيما يتعلق بنظرتنا المستقبلية، نتوقع
أن ينمو صافي إيرادات فوائد بنك الخليج في
غضون السنوات الخمس المقبلة لتصل إلى 551
مليون دينار بحلول نهاية عام 8102 بما يمثل
نموا بمعدل سنوي مركب مقداره 0.5%. ونتوقع
أن يأتي نمو صافي إيرادات فوائد البنك مدعوما
بزيادة حجم الإقراض في حين نتوقع أن يصل
معدل صافي هامش الفائدة إلى حوالي 6.2%.
وتوقع التقرير أن يصل صافي ربح البنك إلى
36 مليون دينار في عام 8102 مسجلا نموا
بمعدل سنوي مركب مقداره 6.01%، وبناء
على ذلك، نتوقع أن يرتفع العائد على معدل
الموجودات، والعائد على معدل حقوق المساهمين
إلى 9.0% و7.4% في عام 8102. علاوة على ذلك،
نتوقع أن يستمر بنك الخليج في استقطاع
مخصصات إضافية من أجل زيادة نسبة تغطية
القروض ولكن بدرجة أقل تدريجيا.
ملخصالتقييم
اسم البنك
سعر الإقفالكما في52
ديسمبر 4102
دينار
تقييمكامكو للسهم
دينار
سعر التقييم أعلىمن
سعر السوق بنسبة
)%(
توصية كامكو *
بنك الكويت الوطني
0.890
1.006
%13.0+
أداء متفوق
بيت التمويل الكويتي
0.740
0.755
%2.1+
أداء محايد
بنك الخليج
0.290
0.351
%21.0+
أداء متفوق
* أسس توصيات كامكو على الشكل التالي:
هم محل الدراسة عوائد تعادل أو تفوق 01%
���
جل سعر الس
���
أداء متفوق: من المتوقع ان يس
خلال الأشهر 21 المقبلة.
هم محل الدراسة عوائد تتراوح بين الـ -01%
���
جل سعر الس
���
أداء محايد: من المتوقع ان يس
01% في الأشهر 21 المقبلة.
+
و
هم محل الدراسة بنسبة تصل الى -01% في
���
عر الس
���
أداء متدن: من المتوقع ان يتراجع س
الأشهر 21 المقبلة.


